【いくらまで?】失業保険中のバイトは1日4時間・週20時間|減額と申告のしかた
中野ユウ
辞めたあと、どうする?
記事内に商品プロモーションを含む場合があります。広告掲載の方針は広告掲載についてをご覧ください。
会社を辞めたら、失業保険っていくらもらえるんでしょうか。
月いくら入るのかわからないと、生活費の計算ができなくて…。
わかります。
私も仕事を辞めたくてもなかなか辞められなかったので、辞めたあとのお金が読めない怖さはよく知っているんです。
結論:失業保険の1日あたりの額は、辞める前6か月の給料(額面)の5〜8割が目安で、給料が低い人ほど割合が高くなります。
たとえば月給20万円なら1日約5,000円、4週間ごとの振込で約14万円です(2026年8月1日からの計算式でヤメアト編集部が試算)。
合計でいくらになるかは日数しだいなので、辞め方と勤続年数もあわせて見ていきましょう。
\ 20代は受給中の今のうちに、次を決める相談を今すぐ無料で /
登録も面談も無料です。
応募はその場で決めなくていいので、UZUZ第二新卒にいますぐ登録して、担当者と話してみてください。
いまの自分に合う求人があるかも、その場で聞けます。
登録無料/応募は求人を見てから決めてOK
まず全体像からいきますね。
失業保険(正式には雇用保険の「基本手当」)の金額は、「1日あたりの額×もらえる日数」で決まります。
1日あたりの額は、辞める前6か月の給料の平均日額の50〜80%で、60〜64歳の人は45〜80%です。
割合は一律ではなく、給料が低い人ほど8割に近く、高い人ほど5割に近づくようになっているんです。
生活に困りやすい人ほど手厚く、という考え方なんですね。
「失業手当」「失業給付」と呼ばれることもありますが、どれも同じものです。
1日あたりの額には、年齢ごとの上限と、全年齢共通の下限があります。
| 離職したときの年齢 | 1日あたりの上限 | 1日あたりの下限 |
|---|---|---|
| 29歳以下 | 7,450円 | 2,562円 |
| 30〜44歳 | 8,270円 | 2,562円 |
| 45〜59歳 | 9,110円 | 2,562円 |
| 60〜64歳 | 7,830円 | 2,562円 |
上限と下限は毎年8月1日に見直されるので、去年の記事の金額のまま計算するとずれてしまうんです。
この記事の金額は、すべて2026年8月1日からの値で計算しています。
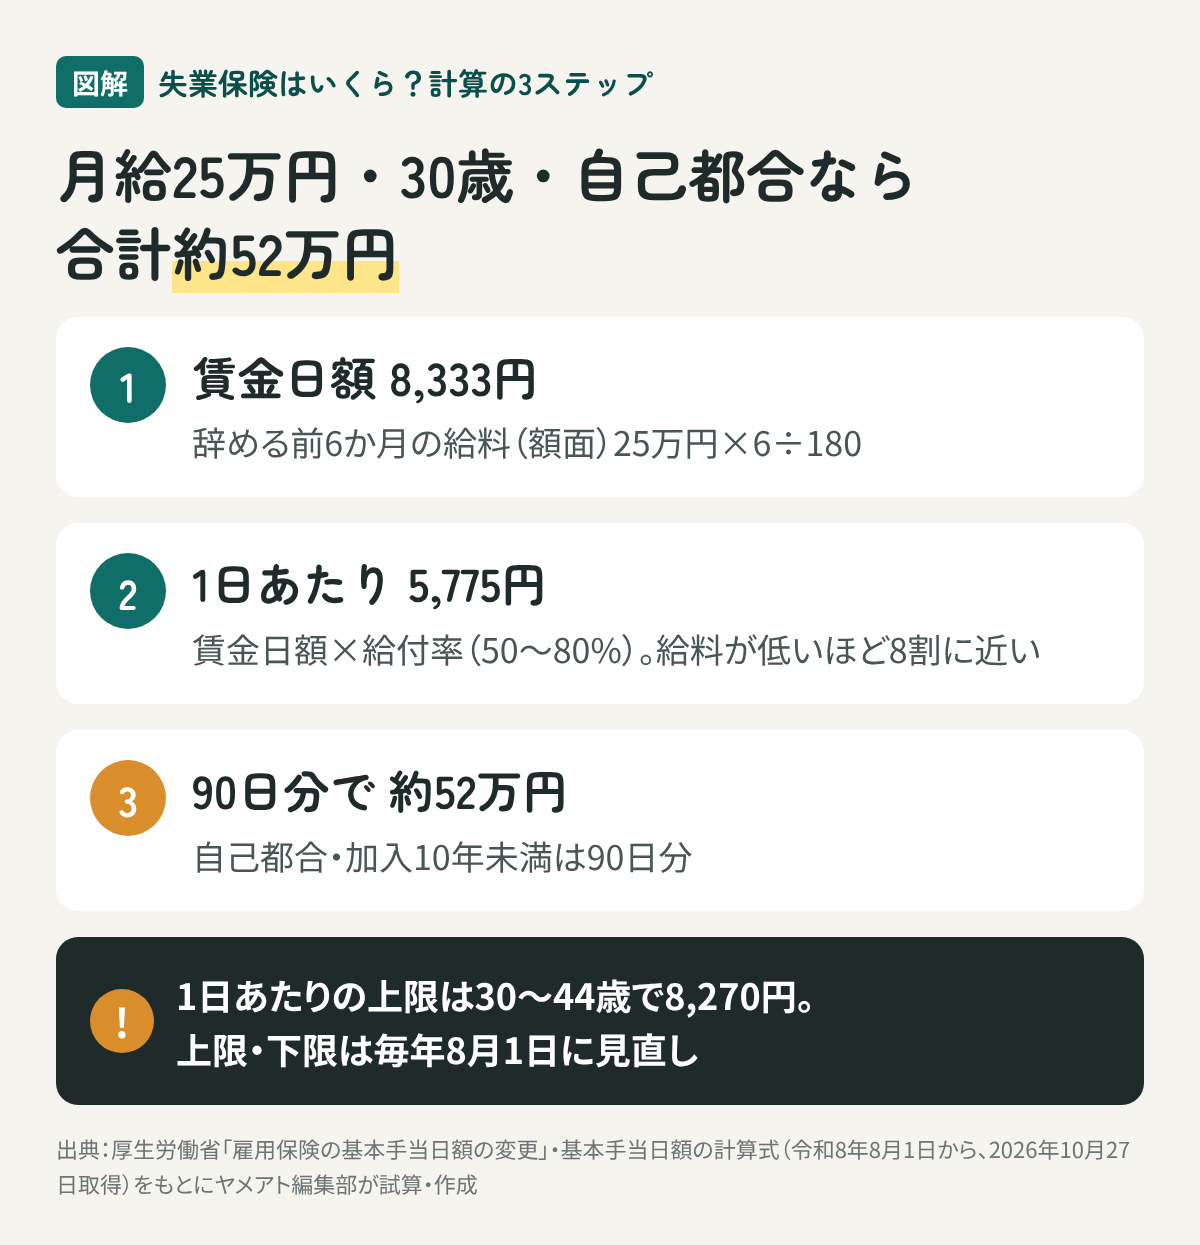
自分の金額は、次の3ステップで出せますよ。
①の「給料」は、手取りではなく額面で数えます。
残業代や通勤手当などの手当は入りますが、年に3回以下のボーナスは入りません。
辞める前6か月に休職や欠勤で給料が少ない月があると、そのぶん賃金日額も下がる点は覚えておきましょう。
②の給付率は、賃金日額によって次のように変わります(60歳未満の場合)。
月給にすると、約16.4万円未満の人は8割、約40.5万円を超える人は5割と考えるとイメージしやすいですよ。
間の人は、計算式で少しずつ割合が下がっていきます。
上限にかかる人は、給料がいくら高くても1日あたりの額は年齢ごとの上限で止まります。
反対に、給料がとても少ない人も、下限の2,562円より低くはなりません。
いちばん知りたいのは「月いくら入るか」ですよね。
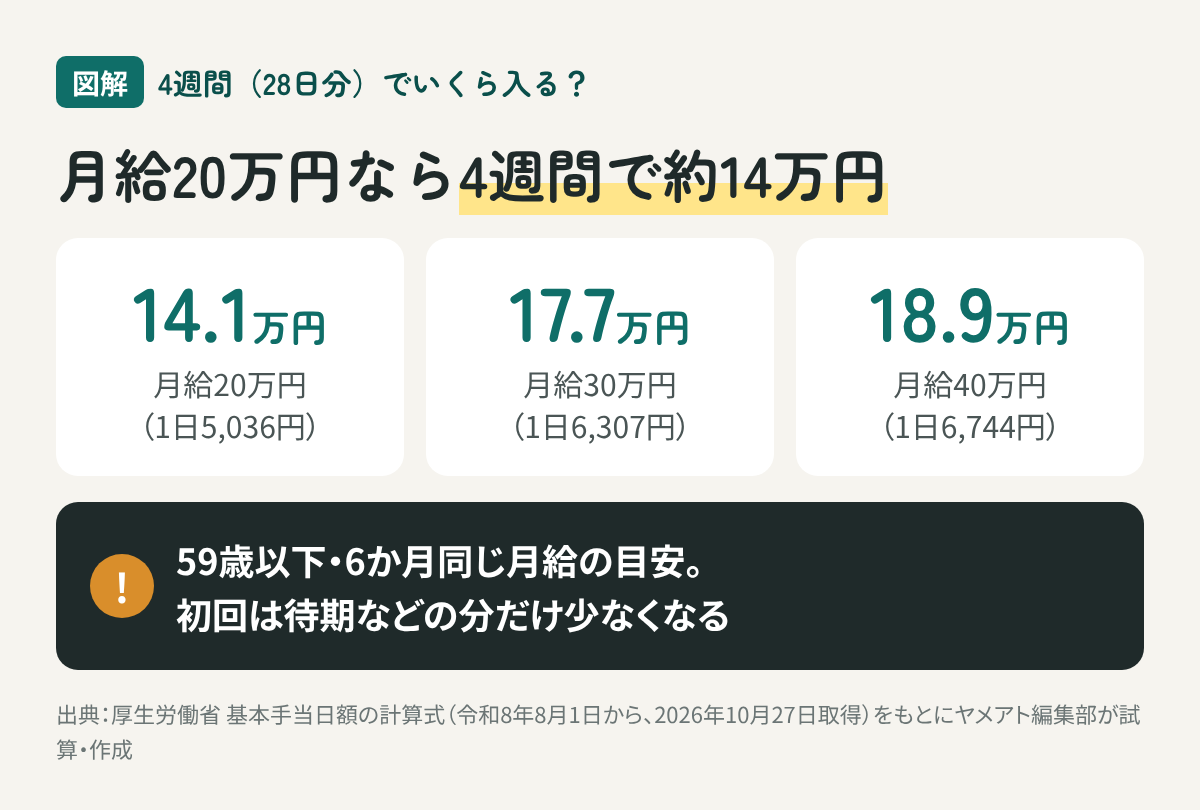
失業保険は原則4週間(28日)ごとにまとめて振り込まれるので、28日分で見るとわかりやすいです。
| 月給(額面) | 賃金日額 | 1日あたり(59歳以下) | 28日分(59歳以下) | 1日あたり(60〜64歳) |
|---|---|---|---|---|
| 15万円 | 5,000円 | 4,000円 | 112,000円 | 4,000円 |
| 18万円 | 6,000円 | 4,683円 | 131,124円 | 4,635円 |
| 20万円 | 6,666円 | 5,036円 | 141,008円 | 4,916円 |
| 22万円 | 7,333円 | 5,357円 | 149,996円 | 5,150円 |
| 25万円 | 8,333円 | 5,775円 | 161,700円 | 5,264円 |
| 30万円 | 10,000円 | 6,307円 | 176,596円 | 5,348円 |
| 35万円 | 11,666円 | 6,629円 | 185,612円 | 5,431円 |
| 40万円 | 13,333円 | 6,744円 | 188,832円 | 5,999円 |
| 45万円 | 15,000円 | 29歳以下7,450円/30〜59歳7,500円 | 208,600円〜210,000円 | 6,750円 |
| 50万円 | 16,666円 | 29歳以下7,450円/30〜44歳8,270円/45〜59歳8,333円 | 208,600円〜233,324円 | 7,499円 |
月給20万円なら4週間で約14万円、月給30万円なら約17.7万円が目安です。
ただし振込は4週間ごとなので、家賃や引き落としの日とずれることがある点には気をつけてください。
計算に使うのは額面の給料ですが、受け取る失業保険には所得税も住民税もかかりません(雇用保険法12条)。
その一方で、国民健康保険や国民年金は自分で払うことになるので、そのぶんは生活費とは別に取っておく必要があります。
1日あたりの額は、辞めた理由では変わりません。
変わるのは「何日もらえるか」と「いつから始まるか」です。
| 加入期間 | 自己都合(一般) | 会社都合(例:35〜44歳) |
|---|---|---|
| 1年以上5年未満 | 90日 | 150日 |
| 5年以上10年未満 | 90日 | 180日 |
| 10年以上20年未満 | 120日 | 240日 |
| 20年以上 | 150日 | 270日 |
たとえば35歳・勤続12年・月給30万円の人なら、1日あたり6,307円です。
自己都合なら120日分で約75.7万円、会社都合なら240日分で約151.4万円と、合計で約75万円も差が出ます(ヤメアト編集部の試算)。
自己都合はさらに、待期7日のあとに原則1か月の給付制限があるので、受け取りが始まるのも遅くなるんですよね。
病気・けが、親の介護、雇い止め、結婚による引っ越しなど、正当な理由がある自己都合は「特定理由離職者」として給付制限がなくなるんです。
更新を希望したのに雇い止めになった人は、2027年3月31日までの離職なら会社都合と同じ日数になる特例もあります。
くわしくは特定理由離職者の条件の記事、日数の早見表は失業保険の期間の記事、会社都合の話は会社都合の失業保険の記事で見られます。
初回の振込は、2回目以降より少なくなりやすいので注意が必要です。
初回は「待期7日と給付制限の分」が差し引かれた期間だけが対象になるので、28日分まるごとにはなりません。
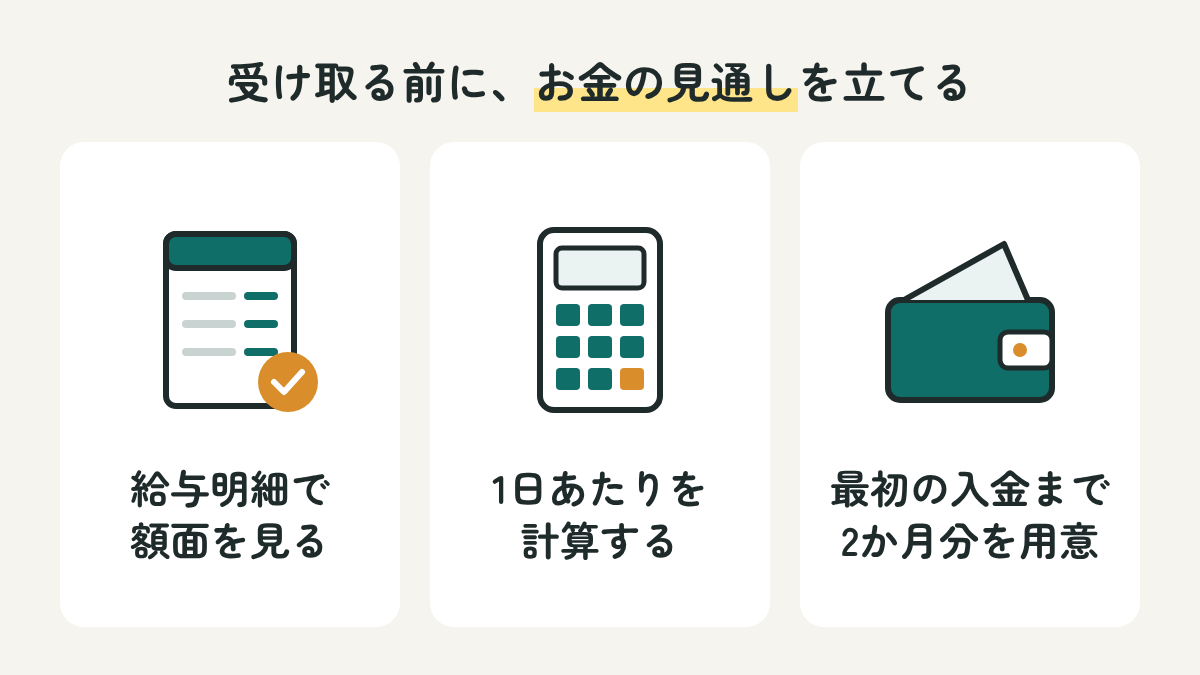
退職してから最初のお金が入るまでは、自己都合なら2か月以上かかる前提で生活費を用意しておくと安心です。
2回目からは、原則4週間ごとに28日分ずつ振り込まれます。
待期の数え方は失業保険の待機期間の記事、振込日の決まり方は失業保険の支給日の記事でくわしく見られます。
パートやバイトでも、雇用保険に入っていれば計算のしかたは正社員と同じです。
月10万円のパートなら賃金日額は3,333円で、80%の1日2,666円、4週間で約7.5万円が目安になります(ヤメアト編集部の試算)。
月12万円なら1日3,200円、4週間で約9万円です。
雇用保険に入るのは、週20時間以上働いていて、31日以上続けて雇われる見込みがあった人です(雇用保険法6条)。
週20時間に届かない働き方だった人は雇用保険に入っていないので、失業保険の対象になりません。
パートの条件や手続きはパートの失業保険の記事、もらえる条件そのものは失業保険の条件の記事にまとめています。
受給中にバイトをするときは、「何時間働いたか」で扱いが変わります。
4時間未満のバイトの減額は、1日の収入から1,429円(2026年8月1日から)を引いた額と基本手当日額の合計が、賃金日額の80%を超えた分だけ減るしくみです。
少しの収入なら、減らずにそのまま受け取れることも多いんですよ。
働いた日を申告しないと不正受給になり、受け取った額の返還に加えて最大2倍の納付を命じられることがあります(雇用保険法10条の4)。
くわしい線引きと計算例は失業保険中のバイトの記事で確認してください。
「最後までもらわないと損」と思いがちですが、実はそうとは限りません。
所定給付日数を3分の1以上残して就職すると、残りの日数×基本手当日額の60〜70%を「再就職手当」として一括でもらえます。
再就職手当の計算に使う1日あたりの額には、離職時60歳未満で6,745円、60〜64歳で5,454円の上限があります(2026年8月1日から)。
それでも、早く決まれば「新しい給料+再就職手当」が入るので、失業保険を最後までもらうより手元のお金が多くなることもありますよね。
条件は再就職手当の条件の記事で整理しています。
受給中の求職活動として、職業紹介の許可を持つ転職エージェントの面談を使う方法もあります。
20代・第二新卒ならUZUZ第二新卒 、30代ならtype転職エージェントのように、年代に合う窓口に無料で相談しておくと、再就職手当が出るうちに次を決めやすくなりますよ。
辞める前でお金が不安な段階なら、仕事を辞めたいけどお金がないときの記事も参考にしてみてください。
最後に、金額まわりでよく聞かれることをまとめます。
健康保険の扶養に入れるかどうかは、年収の見込みで判断されます。
協会けんぽの基準は原則130万円未満(60歳以上や障害のある人は180万円未満)です。
失業保険の1日あたりの額によっては、受給中は扶養から外れることがあるので、家族が入っている健康保険に先に確認してください。
失業保険は非課税で、所得税も住民税もかかりません。
確定申告で収入として書く必要もありません。
ただし国民健康保険・国民年金の保険料は別に払うので、そこは生活費の計算に入れておきましょう。
3か月を超える期間ごとに払われるボーナスは、賃金日額の計算に入りません(雇用保険法17条1項)。
年に3回以下のボーナスなら、どれだけ多くても失業保険の金額は増えないということです。
退職金も同じで、失業保険の計算には入りません。
再就職手当が出るうちに、次の仕事の相談を今すぐ無料で
所定給付日数が多く残っているうちに決まれば、再就職手当も受け取れます。
20代ならUZUZ第二新卒、30代以上ならtype転職エージェントに、求職の申込みを済ませたら今すぐ相談だけしてみてください。
登録も面談も無料で、応募するかどうかは紹介された求人を見てから決めて大丈夫です。
登録・面談無料/応募は求人を見てから決めてOK
失業保険の金額は、早見表で自分の月給の行を見れば、だいたいの見当がつきます。
いちばん大事なのは、最初の入金まで1〜2か月かかることを前提に、生活費の段取りを先に組んでおくことです。
そのうえで受給中に次の仕事を決められれば、再就職手当で手元のお金を増やせますよ!
手続きの流れや日数のくわしい話も、あわせて確認してみてください。
この記事について 執筆:中野ユウ(ヤメアト編集部)/最終更新:2026年10月27日。
私は社会保険労務士ではありません。
この記事は雇用保険法の条文と、厚生労働省・ハローワーク・協会けんぽの公開資料(2026年10月23日〜27日取得)をもとに整理し、金額は厚生労働省の計算式でヤメアト編集部が試算したものです。
実際の金額や給付日数はハローワークが決めるので、離職票を持って窓口で確認してください。
基本手当日額の上限・下限は毎年8月1日に見直されます。
広告掲載の方針は広告掲載についてをご覧ください。
出典・参考資料