【毎月◯日ではない】失業保険の支給日はいつ?|認定日の約1週間後・初回が少ない理由
中野ユウ
辞めたあと、どうする?
記事内に商品プロモーションを含む場合があります。広告掲載の方針は広告掲載についてをご覧ください。
退職が決まったら、会社から確定拠出年金の案内が届きました。
何をすればいいのか、放っておいたら損するのかがわからなくて…。
わかります。
私も仕事を辞めたくてもなかなか辞められなかったので、退職まわりの書類が一気に届いて手が止まる感じは、よくわかるんです。
結論:会社の確定拠出年金(企業型DC)は、60歳未満で退職したら、資格を失った月(退職日の翌日が属する月)の翌月から6か月以内に、転職先の企業型DCか個人型(iDeCo)へ移す手続きが必要です。
手続きしないと「自動移換」になり、運用が止まったまま、移るときに4,348円、その後も管理の手数料が資産から引かれます(2026年10月時点)。
60歳以上で退職した人は、受け取りを始めるか、運用を続けて75歳までに受け取るかを選ぶことになります。
企業型の確定拠出年金は、会社が掛金を出して、自分で運用先を選ぶ年金です。
退職時には企業型DCの「加入者」の資格がなくなり、会社の掛金も止まるので、積み立てたお金(資産)の行き先を自分で決める必要があります。
積み立てたお金が消えるわけではないので、そこは安心してくださいね。
60歳未満で退職する人は、確定拠出年金を退職時にそのままにはできず、期限までに移す手続きをしないと自動移換になります。
401k(ヨンマルイチケー)と呼ばれることもありますが、中身は同じ企業型DCのことです。
期限の数え方から見ていきますね。
確定拠出年金の退職時の手続きは、資格を失った日(退職日の翌日)が属する月の翌月から6か月以内に行います(三菱UFJ銀行の案内)。
たとえば3月31日に退職すると、資格を失うのは4月1日で、その翌月の5月から数えて6か月、10月末までが期限です。
移す手続きを出してから完了するまで1〜2か月かかることもあるので、早めに動くのがおすすめです(三井住友信託銀行の退職者向け案内、2025年12月版)。
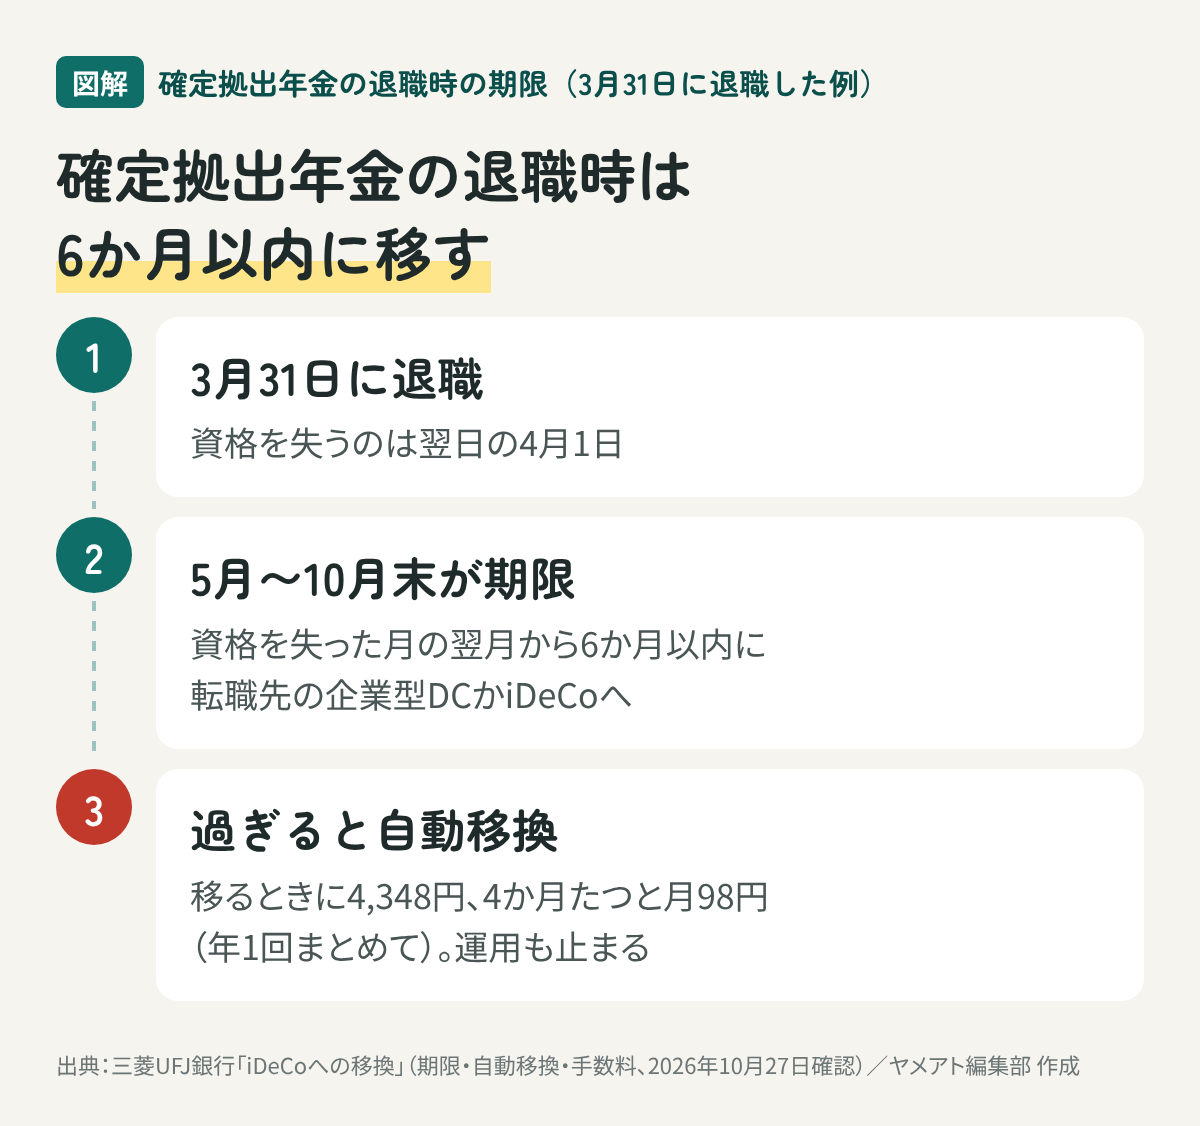
期限までに手続きしないと、資産は現金にかえられて、国民年金基金連合会に自動で移されます。
| いつ・どこへ | 手数料 |
|---|---|
| 自動移換されるとき | 4,348円 |
| 自動移換のあとの管理(4か月たってから) | 月98円(年1回、3月末にまとめて差し引き) |
| 自動移換のあとiDeCoへ移すとき | 3,379円 |
| 自動移換のあと企業型DCへ移すとき | 550円 |
自動移換されたあとでもiDeCoや転職先の企業型DCに移せるので、気づいた時点で手続きすれば、それ以上の管理手数料は止められます。
移し先は、退職後の働き方しだいです。
| 退職後の状況 | 主な移し先 |
|---|---|
| 転職先に企業型DCがある | 転職先の企業型DC |
| 転職先に企業型DCがない会社員・公務員 | iDeCo(掛金を出し続けるか、運用だけ続けるかを選ぶ) |
| 自営業・フリーランス・無職 | iDeCo |
| 専業主婦(主夫)として家族の扶養に入る | iDeCo |
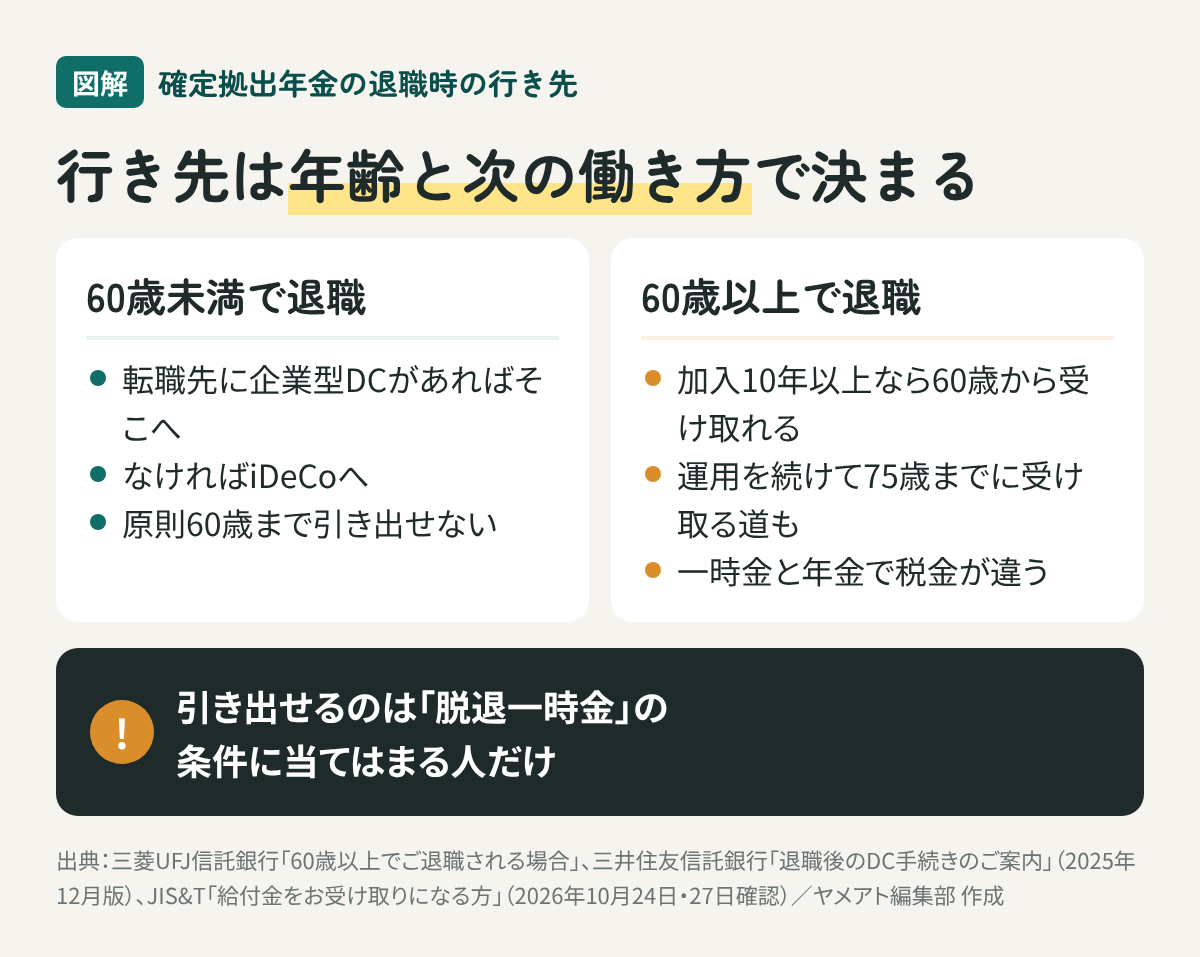
確定拠出年金の退職時の移し先は、転職先に企業型DCがあればそこへ、なければiDeCoへ、と覚えておけば大きく外れません。
転職先によっては、確定給付企業年金(DB)など別の企業年金へ移せる場合もあるので、転職先の担当者に聞いてみてください。
iDeCoでは、掛金を出さずに運用だけ続ける「運用指図者」という形も選べます。
運用指図者でも口座の管理手数料はかかり続けるので、資産が少ない人は手数料の割合が大きくならないか確かめてから選びましょう。
退職後の年金全体の切り替えは退職後の年金でまとめています。
iDeCoへ移す人が多いので、流れを先に押さえておきますね。
確定拠出年金を退職時にiDeCoへ移すときは、移し先の金融機関に申し込めば、元の資産の移し替えもまとめて進められます。
移すときは資産がいったん現金にかえられるので、相場が下がっている時期に重なると、移す前より金額が少なくなることがあります。
iDeCoの加入や移換のときにも手数料がかかるので、金額は選んだ金融機関の案内で確かめてください。
退職まわりの手続きの順番は退職後にやることで一覧にしています。
「退職したら現金でもらえないの?」と思う人も多いですよね。
確定拠出年金は原則60歳まで引き出せず、退職時にお金として受け取れるのは「脱退一時金」の条件に当てはまる人だけです。
会社員や自営業としてiDeCoに入れる人はパターン2に当たらないので、「退職すれば引き出せる」とは考えないほうが安全です。
脱退一時金は、税金のうえでは一時所得として扱われます(JIS&Tの案内)。
確定拠出年金法3条3項10号は、勤めた期間が3年未満で資格を失った人について、会社が出した掛金の分の全部か一部を会社に返すことを、規約で決められるとしています。
勤続3年未満で退職する人は、自分の確定拠出年金のうち会社に返す分があるかを、会社の規約や届いた案内で確かめておきましょう。
60歳以上で退職する人は、選び方がちょっと変わるんです。
年金(老齢給付金)を受け取り始められる年齢は加入していた期間で決まり、10年以上なら60歳から受け取れます。
| 加入していた期間(通算) | 受け取りを始められる年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上 | 61歳 |
| 6年以上 | 62歳 |
| 4年以上 | 63歳 |
| 2年以上 | 64歳 |
| 1か月以上 | 65歳 |
すぐに受け取らず、運用だけ続けて75歳までに受け取る、という選び方もOKです。
三菱UFJ信託銀行の案内では、60歳以上で退職したときの選び方として、企業型DCに運用指図者として残る、iDeCoに移して掛金を出す、iDeCoに移して運用だけ続ける、の3つが示されています。
65歳になる前に公的年金を繰り上げて受け取った人は、iDeCoに入れないので注意してください。
受け取り方は、まとめて受け取る一時金、分けて受け取る年金、その両方の組み合わせから選べます。
受け取り方で、税金の仕組みも違うんですよね。
一時金で受け取ると退職所得として退職所得控除が使え、年金で受け取ると公的年金等控除の対象になります。
| 年数(勤続年数など) | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×年数(80万円に満たないときは80万円) |
| 20年を超える | 800万円+70万円×(年数−20年) |
退職所得は、収入から控除を引いた残りの2分の1に税金がかかる仕組みです。
確定拠出年金の一時金では、掛金を出していた期間などをもとに年数を数えます。
会社の退職金とDCの一時金を近い時期に受け取ると、年数の重なりで控除が調整されることがあり、受け取る順番と時期で税金が変わる場合があります。
受け取る前に「退職所得の受給に関する申告書」を出しておくと、退職所得控除を反映した税額で差し引かれ、原則として確定申告がいらなくなるので、運営管理機関から届く書類で出し方を確かめましょう。
申告書を出さないと、控除を引かずに一時金の20.42%の所得税が差し引かれ、あとで確定申告で精算することになります(国税庁 No.1420)。
退職金と失業保険の関係は失業保険と退職金で整理しています。
「自分の確定拠出年金がどこにあるのかわからない」という人もいると思います。
退職時の確定拠出年金の問い合わせ先は、会社から配られた加入者向けの書類に書かれている「記録関連運営管理機関」のコールセンターやWebサイトです。
記録関連運営管理機関には、JIS&T、日本レコード・キーピング・ネットワーク、SBIベネフィット・システムズなどがあります。
会社が契約している銀行・信託銀行・保険会社などの運営管理機関が窓口になっていることもあるので、まずは手元の書類を見てみてください。
退職後に住所やメールアドレスが変わったのに届け出ていないと、期限の案内が届かずに自動移換になりやすいので、変更の手続きも忘れずに。
加入者IDとパスワードは、退職前にメモしておくと、あとで問い合わせるときにぐっと楽になります。
会社によっては、退職金の一部を確定拠出年金として積み立てていることがあります。
退職金とは別に、確定拠出年金の資産は自分の口座に残っているので、退職時には両方の行き先を確かめましょう。
失業保険を受け取っていても、資産をiDeCoに移すことはできます。
国民年金の保険料の免除を受けている間は、iDeCoに掛金を出せないので、運用だけ続ける形になります。
退職後の国民年金や免除の話は退職後の年金、受け取れるお金の全体は退職したらもらえるお金にまとめました。
次の仕事をどう探すかまだ決めていない人は、仕事を辞めてから転職する流れも参考にしてみてください。
確定拠出年金は、退職時の手続きを忘れると、増えないお金から手数料だけが引かれていく状態になってしまいます。
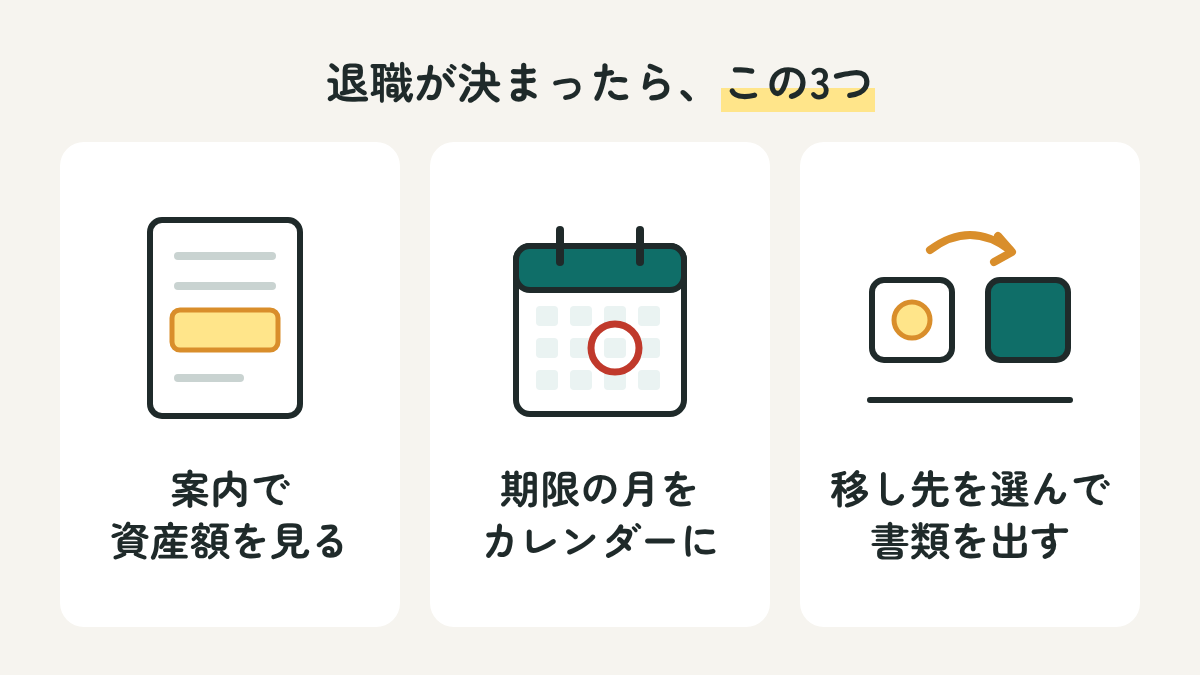
今日やってほしいのは、会社から届いた案内で資産額と問い合わせ先を確かめることと、期限の月をカレンダーに書き込むことの2つです。
そこまでできれば、あとは移し先を選んで書類を出すだけなので、落ち着いて進められますよ。
退職後のほかの手続きも、次の記事であわせて確かめておきましょう。
この記事について 執筆:中野ユウ(ヤメアト編集部)/最終更新:2026年10月27日。
私は社会保険労務士ではありません。
この記事は確定拠出年金法の条文と、国税庁・運営管理機関・記録関連運営管理機関の公開資料(2026年10月24日・27日確認)をもとに整理しました。
移し先の選び方や手数料、受け取り方の決まりは、会社の規約や金融機関によって違うことがあります。
自分の場合の手続きは、会社から届いた案内に書かれた運営管理機関・記録関連運営管理機関に、税金のことは税務署に確認してください。
広告掲載の方針は広告掲載についてをご覧ください。
出典・参考資料