【失業保険なしでもOK】求職者支援訓練とは?月10万円の条件と申し込みの流れ
中野ユウ
辞めたあと、どうする?
記事内に商品プロモーションを含む場合があります。広告掲載の方針は広告掲載についてをご覧ください。
会社から「任意継続にしますか?」と聞かれました。
任意継続と国保、結局どっちが安いんでしょう?20日以内に決めないといけないみたいで焦っています…。
わかります。
私も仕事を辞めたくてもなかなか辞められなかったので、辞めたあとの手続きを急いで決めなきゃいけない焦りは、よくわかるんです。
結論:任意継続か国保かは「扶養家族の人数」「退職前の給料」「退職後の収入」の3つで決まり、迷ったら1年目は安いほうに入って、2年目に見直すのがいちばん損しにくい選び方です。
任意継続は今は本人の申し出でやめられるので、「2年間ずっと」と思いこまなくて大丈夫。
世田谷区の料率で試算すると、条件によって年に数万〜20万円以上の差が出ることもありました。
任意継続は、辞めた会社の健康保険に、最長2年まで個人で入り続けられる制度です。
国保(国民健康保険)は、住んでいる市区町村の健康保険ですね。
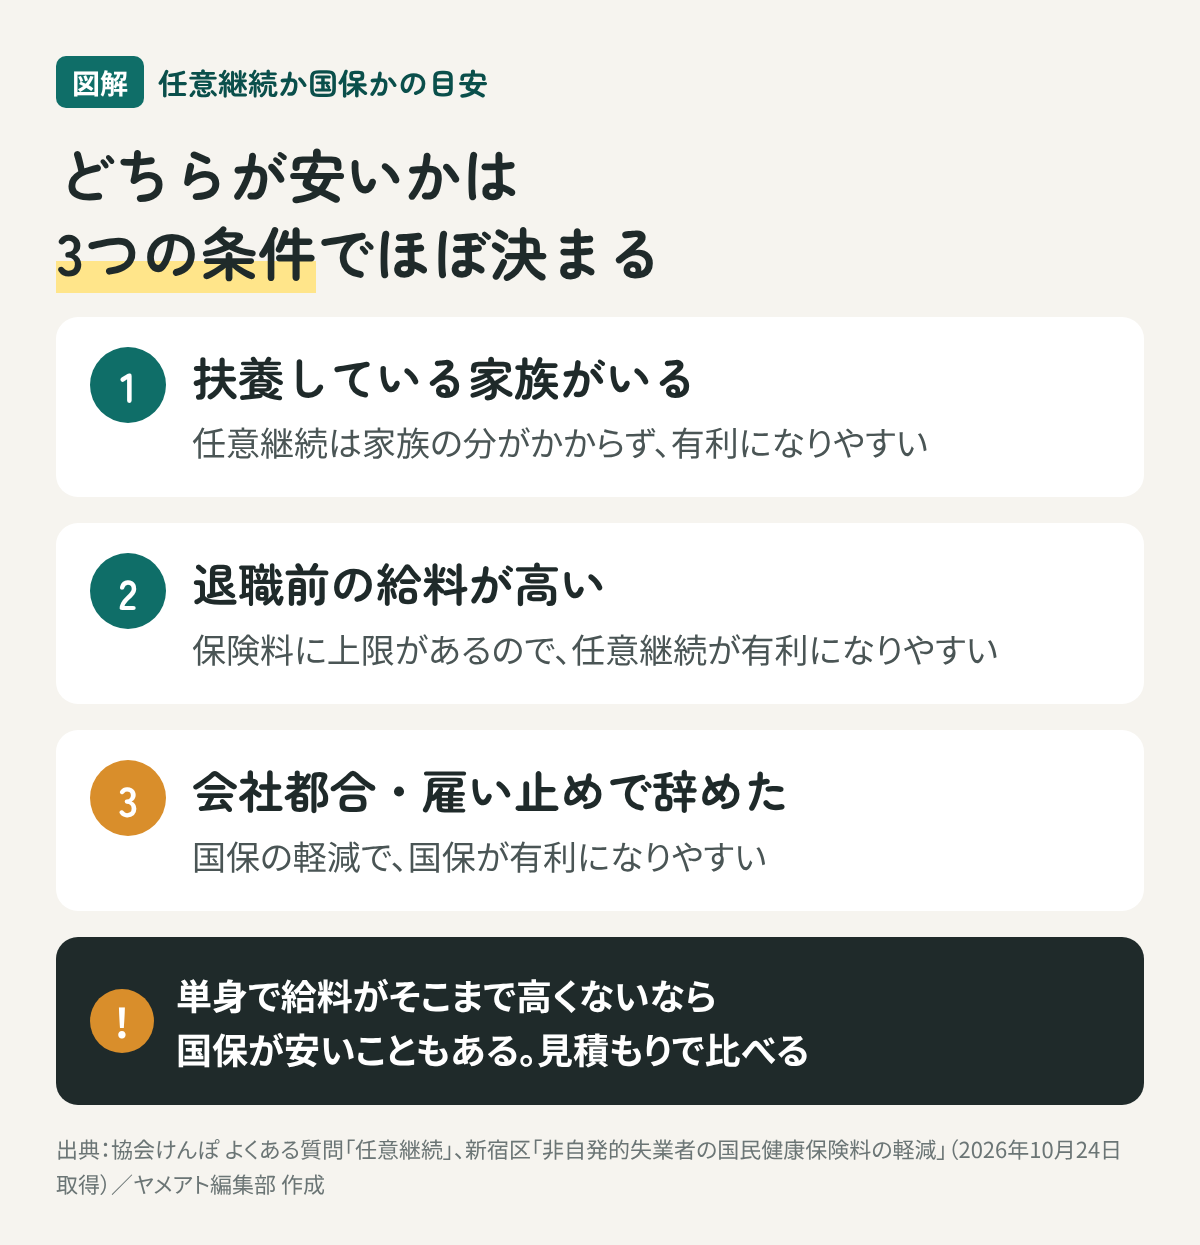
どちらが安いかは「扶養家族の人数」「退職前の給料(標準報酬月額)」「退職後の収入の見通し」の3つでほぼ決まります。
| くらべる点 | 任意継続 | 国保 |
|---|---|---|
| 保険料の決まり方 | 退職時の標準報酬月額×料率(全額自分で払う) | 前の年の所得と加入する人数 |
| 保険料の上限 | 協会けんぽは標準報酬月額32万円で計算 | 自治体ごとの年間の上限額 |
| 家族の分 | 扶養家族の分はかからない | 1人ごとに均等割がかかる |
| 期間 | 最長2年(保険料は原則2年間変わらない) | 期限なし(毎年の所得で変わる) |
| やめ方 | 本人の申し出・就職など | 就職して会社の保険に入ったら届け出 |
| 新しい病気の傷病手当金 | 出ない | 原則ない |
どちらも「その年の保険料」だけで比べると、2年目に逆転して損をすることがあります。
2年目の考え方は、この記事の後半で説明しますね。
任意継続に入れるのは、退職日まで続けて2か月以上、会社の健康保険に入っていた人です。
申し出の期限は資格を失った日(退職日の翌日)から20日以内で、20日目が土日祝日なら次の平日まで、郵送なら期限内に届いていることが条件です。
期限を1日でも過ぎると任意継続には入れないので、迷っているなら先に申し出だけしておくのも手。
入ったあとでも本人の申し出でやめられるので、「とりあえず申し出て、国保の見積もりが出たら比べる」という順番でも間に合います。
健康保険組合に入っていた人は、上限額や前納のしかた、納付期限が組合ごとに違います。
毎月10日が納付期限で、過ぎると翌日に資格を失う、と決めている組合もあるんです。
健保組合の人は、組合のホームページか退職時の案内で「上限額」と「納付期限」の2つを先に確かめておきましょう。
比べるには、それぞれの保険料を出す必要があります。
計算はむずかしくないので、ひとつずつ見ていきましょう。
| 保険 | 計算のしかた |
|---|---|
| 任意継続(協会けんぽ) | 退職時の標準報酬月額(上限32万円)×都道府県の料率(40〜64歳は介護保険料率も) |
| 国保 | (前の年の所得−基礎控除43万円)×所得割の料率+均等割×人数(+平等割がある自治体も) |
協会けんぽの東京都の料率は、令和8年度で健康保険料率9.85%、介護保険料率1.62%(40〜64歳)です。
令和8年4月分からは、これに子ども・子育て支援金0.23%が加わります。
国保は、世田谷区の令和8年度の料率(所得割の合計10.58%、均等割は1人67,073円、40歳未満の場合)で計算してみました。
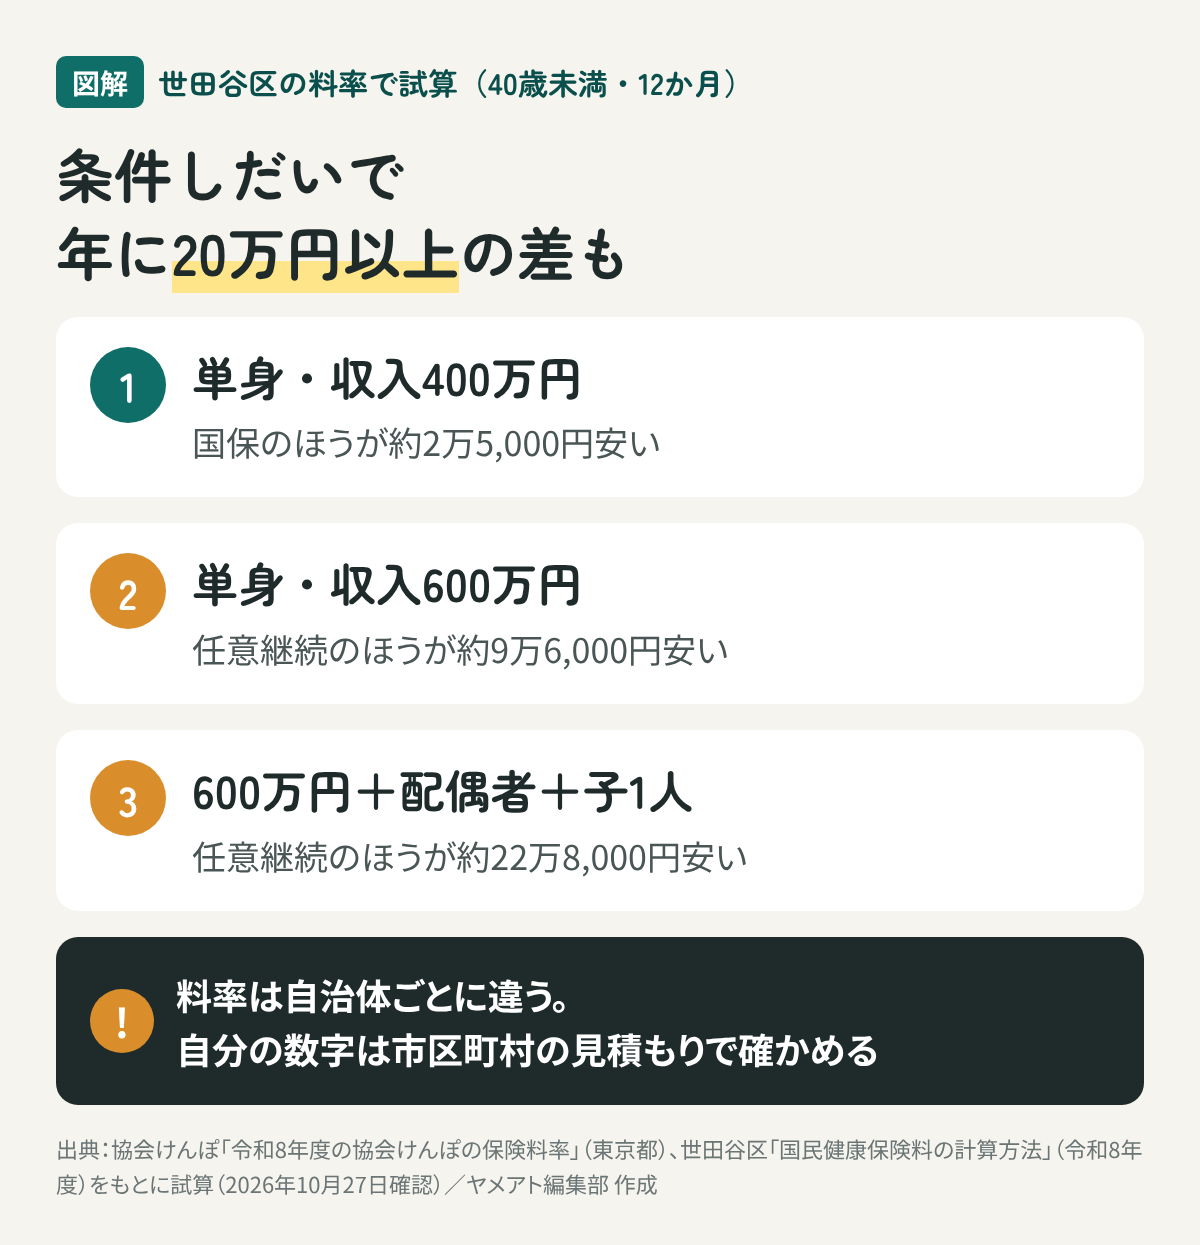
| ケース(40歳未満・東京都・12か月) | 任意継続(年額) | 国保(年額・世田谷区) | 安いほう |
|---|---|---|---|
| ①単身・前の年の給与収入400万円(ボーナス込み)・標準報酬月額28万円 | 約33万8,700円 | 約31万3,600円 | 国保(約2万5,000円安い) |
| ②単身・前の年の給与収入600万円・標準報酬月額32万円以上 | 約38万7,100円 | 約48万2,900円 | 任意継続(約9万6,000円安い) |
| ③②の人+収入のない配偶者+小学生の子ども1人 | 約38万7,100円 | 約61万5,100円 | 任意継続(約22万8,000円安い) |
同じ単身でも、前の年の収入が400万円なら国保、600万円なら任意継続が安いという結果になりました。
扶養家族がいると国保は人数分の均等割が増えるので、③のように差が20万円をこえることもあります。
自治体の料率は場所でかなり違うので、この表はあくまで一例として見てくださいね。
国保の保険料は、市区町村の窓口やホームページの試算で出せます。
窓口では源泉徴収票を見せると、前の年の所得からすぐ計算してもらえますよ。
任意継続の保険料は退職前に会社か健康保険に聞けばわかるので、2つの数字を並べてから決めるのがいちばん確実です。
国保の手続きや持ち物は、退職後の国民健康保険の記事でまとめています。
任意継続は、扶養している家族の分の保険料がかかりません。
一方で国保には「扶養」の考え方がなく、家族1人ごとに均等割がかかります。
家族が多いほど国保の保険料は増えていき、任意継続は家族が何人いても保険料が同じなので、扶養家族がいる人ほど任意継続が有利になりやすいんです。
任意継続でも家族を扶養に入れられる条件は、協会けんぽの場合、年間の収入見込みが130万円未満(60歳以上か障害のある人は180万円未満、19〜22歳は150万円未満)です。
反対に、自分が配偶者や親の扶養に入れるなら、自分の保険料は0円になります。
失業保険を受け取っている間は、日額によって扶養に入れないことがあるので、家族の勤め先の健康保険に先に確かめてください。
任意継続に入っている間に家族の収入が増えたら、その家族を扶養から外す届け出も必要になります。
以前は、任意継続は原則として2年間やめられませんでした。
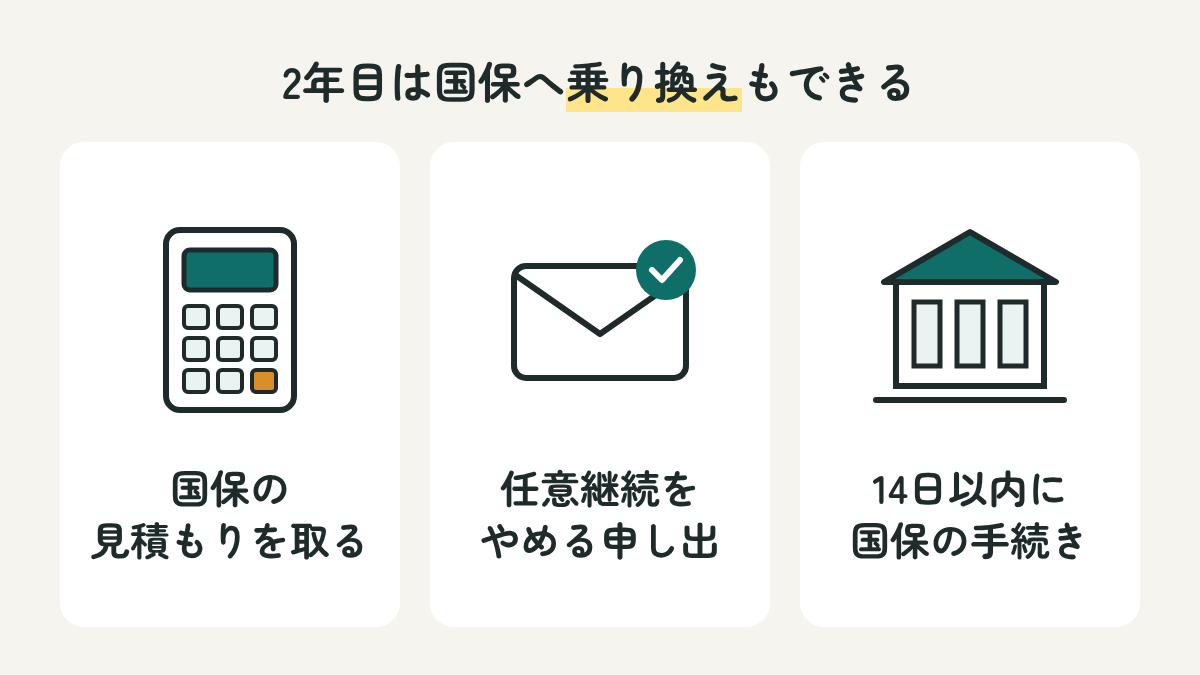
今は本人の申し出で任意継続をやめられるので、「1年目は任意継続、2年目は国保」という乗り換えができます。
申し出が受理された月の末日までが任意継続の期間で、その翌日(翌月1日)に資格がなくなる、と健康保険法38条で決まっています。
国保の保険料は、前の年の所得で決まるんでしたよね。
2年目の国保は、退職した年の所得で計算されます。
退職した年は辞めるまでの月の分しか給料がないので、年の早い時期に辞めた人ほど下がり幅が大きくなるんです。
失業保険は所得に入らないので、2年目の国保は所得割が大きく下がり、均等割が中心になることもあります。
所得が少ない世帯は、均等割を軽くする仕組みもあるんです。
国保は年度(4月〜翌年3月)ごとに前の年の所得で計算し直されるので、新しい年度の保険料が出たら見積もりを取って任意継続と比べるのがおすすめです。
保険料をわざと納めずに資格を失わせるより、正式な申し出でやめるほうが、やめる月がはっきりして安心ですよ。
国保の保険料は、任意継続の資格がなくなった日の月までさかのぼってかかります。
2年が終わると、任意継続の資格は自動でなくなります。
そのあとは国保か家族の扶養に切り替えるので、終わる月の前に国保の見積もりを取っておくとスムーズですよ。
意外と見落としやすいのが、年金です。
任意継続は健康保険だけの制度で、厚生年金には任意継続のような仕組みはありません。
20歳以上60歳未満で次の会社にすぐ入らない人は、任意継続を選んでも、退職日の翌日から14日以内に国民年金への切り替えが必要です。
国民年金の保険料は、令和8年度で月17,920円です。
扶養していた配偶者(20歳以上60歳未満)も、国民年金の第1号への切り替えが必要になります。
年金の手続きと、払えないときの免除は退職後の年金の記事でくわしく書いています。
病気で休んでいて傷病手当金をもらっている人は、「任意継続にしないと止まるのでは」と心配になりますよね。
退職日まで続けて1年以上加入していて、退職日に傷病手当金を受けている(受けられる)状態なら、任意継続でも国保でも、前の健康保険から残りの期間を受け取れます。
任意継続に入ってから新しくかかった病気やけがには、傷病手当金は出ません。
つまり、傷病手当金のために任意継続を選ぶ必要はなく、保険料が安いほうを選んで大丈夫です。
出産手当金も、退職前の加入期間などの条件を満たしていれば、退職後も前の健康保険から受け取れます。
国保には出産手当金の仕組みがないので、ここも「どちらを選んでも変わらない」と考えて大丈夫。
傷病手当金・出産手当金の申請先は、任意継続を選んでも国保を選んでも、在職中に入っていた健康保険です。
くわしい条件は傷病手当金は退職後ももらえるかの記事で整理しています。
任意継続でも国保でも、失業保険はもらえます。
健康保険と雇用保険は別の制度だからです。
会社都合や雇い止めで辞めた人は国保の保険料が大きく下がる軽減があるので、任意継続を選ぶ前に国保の見積もりも取ってください。
軽減は、前の年の給与所得を100分の30として計算するもので、離職理由のコードで対象かどうかが決まります。
任意継続に入っている人が就職して会社の健康保険に入ると、任意継続の資格はなくなります。
新しい会社の健康保険に入ったら、任意継続の健康保険に資格喪失の届け出をしないと、保険料の請求が続いてしまうことも。
任意継続から転職するまでの流れは、転職と失業保険の記事もあわせて見ておくと安心です。
医師国保や建設国保などの国保組合には、会社の健康保険のような任意継続の制度はありません。
国保組合の人は、組合ごとの「退職後も続けられる条件」を確かめて、だめなら市区町村の国保か扶養を選びます。
はい、任意継続の保険料も国保の保険料も、社会保険料控除の対象です。
年の途中で辞めて年末調整を受けていない人は、確定申告で払った保険料を書けば、税金が戻ることがあります。
領収書や納付の記録は捨てずにとっておきましょう。
任意継続には、半年分や1年分をまとめて払う「前納」の仕組みがあり、少し割り引かれます。
割引の額や締め切りは協会けんぽ・健保組合ごとに違うので、申し出のときに案内を確かめてくださいね。
任意継続と国保は、どちらが絶対に得ということはなく、その人の家族と収入で答えが変わります。
まずは任意継続の保険料と、市区町村で出した国保の見積もりを紙に並べて書いてみてください。
そのうえで、1年目は安いほうに入り、2年目にもう一度比べ直せば、2年間の合計で損をしにくくなりますよ。
退職後の健康保険や手続き全体は、次の記事もあわせて確かめておきましょう。
この記事について 執筆:中野ユウ(ヤメアト編集部)/最終更新:2026年10月27日。
私は社会保険労務士ではありません。
この記事は健康保険法の条文と、全国健康保険協会(協会けんぽ)・市区町村の公開資料(2026年10月27日確認)をもとに整理したものです。
試算は世田谷区と協会けんぽ東京支部の料率を使った一例で、実際の保険料は住んでいる地域・加入していた健康保険・家族の状況で変わります。
自分の場合の保険料は、加入していた健康保険と住所地の市区町村で確かめてください。
広告掲載の方針は広告掲載についてをご覧ください。
出典・参考資料