【給料の約3分の2】うつ病で休職する手順|診断書・傷病手当金・期間の目安
中野ユウ
辞めたあと、どうする?
記事内に商品プロモーションを含む場合があります。広告掲載の方針は広告掲載についてをご覧ください。
休職して給料が止まって、もうお金がないです。
家賃もカードの支払いもあるのに、手当はいつ入るのかもわからなくて…。
わかります。
私も仕事を辞めたくてもなかなか辞められなかったので、体がつらいのにお金の心配まで重なる苦しさは、よくわかるんです。
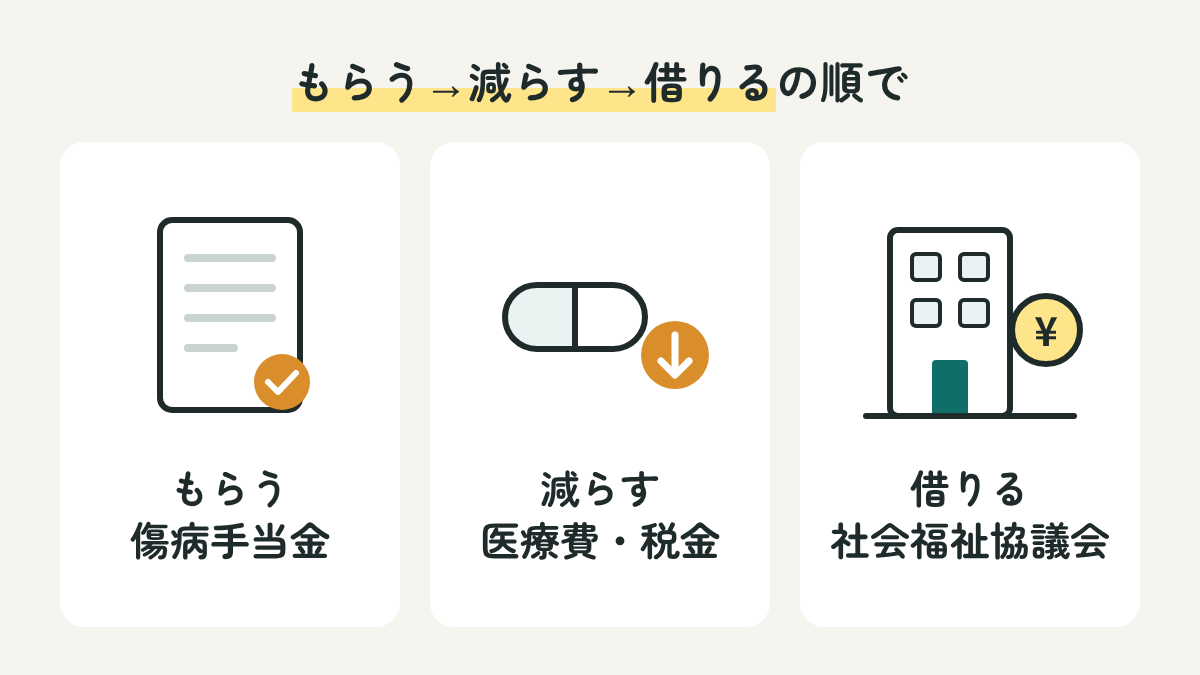
結論:休職でお金がないときは「もらう→出ていくお金を減らす→借りる」の順に、使える制度を一つずつ当てはめていくと、乗り切る道筋が見えてきます。
いちばん苦しいのは、傷病手当金が振り込まれるまでの最初の1〜2か月です。
この記事では、その時期をどうしのぐかと、長引いたときの受け皿まで、順番に整理しますね(2026年10月時点)。
まず、なぜ足りなくなるのかを分けて見ておきましょう。
休職でお金がないと感じるのは、入るお金が3分の2に減るうえに、出ていくお金はほとんど減らず、しかも入金が後払いだからです。
月給25万円(標準報酬月額26万円)の人で、ざっくり計算してみました。
| 項目 | 1か月(30日)のめやす |
|---|---|
| 傷病手当金 | 約17.3万円(日額5,780円) |
| 社会保険料(本人負担・39歳以下) | 約3.7万円(36,894円) |
| 残り(ここから住民税・家賃・生活費) | 約13.6万円 |
月給25万円の人だと、休職中は住民税を払う前の段階で、手元に残るのは約13.6万円の計算です。
休職中の給料の仕組みそのものは休職中の給料はどうなる?でくわしく書いています。
使える制度を、順番に並べるとこうなります。
| 順番 | 制度 | ひとことで | 窓口 |
|---|---|---|---|
| もらう | 傷病手当金 | 給料のおよそ3分の2。4日目から通算1年6か月 | 会社・健康保険の発行元 |
| もらう | 有給休暇 | 休職に入る前に使えば、その日は給料が満額出る | 会社 |
| もらう | 労災の休業補償 | 仕事が原因なら4日目から給付基礎日額の80% | 労働基準監督署 |
| 減らす | 自立支援医療(精神通院医療) | 通院の医療費の自己負担が3割から1割に | 市区町村 |
| 減らす | 住民税の徴収猶予 | 病気で一度に払えないとき、申請で最長1年待ってもらえる | 市区町村の税の窓口 |
| 借りる | 生活福祉資金(緊急小口資金など) | 無利子などで生活費を借りられる | 市区町村の社会福祉協議会 |
| 家賃 | 住居確保給付金 | 条件に合えば家賃相当額を自治体が大家さんに払う | 自治体の自立相談支援機関 |
休職でお金がないときは、上から順に「もらえるお金」を先に固め、それでも足りない分を「減らす」「借りる」で埋めるのが基本です。
いきなりカードローンやリボ払いに手を出すと、利息で後から苦しくなりやすいので、借りるのは最後にしてください。
ここからは、一つずつ使い方を見ていきます。
最初に固めたいのが、もらえるお金です。
会社の健康保険に入っていれば、休職中の生活費の柱は傷病手当金になります。
仕事以外の病気・けがで働けず、連続3日休んだあと(待期)4日目から、通算1年6か月まで受け取れます(健康保険法99条、協会けんぽ)。
適応障害やうつ病でも、主治医が申請書に「働けない状態」と意見を書き、健康保険の審査で認められれば対象です。
健保組合によっては、傷病手当金に上乗せする「付加給付」があるので、加入先の案内も見てみてください。
傷病手当金の4つの条件は傷病手当金とは?で確かめられます。
有給休暇を休職前に使うと、その日は給料が満額出るので、最初の月の手取りが大きく減らずに済みます。
有給の日は傷病手当金は出ませんが、待期の3日には有給の日も数えられます(協会けんぽ)。
どちらを先にするかは傷病手当金と有給はどちらが先?で比べています。
長時間労働やパワハラなど、仕事が原因の病気なら労災保険の対象になりえます。
労災の休業補償は4日目から給付基礎日額の80%(休業補償給付60%+休業特別支給金20%)で、傷病手当金より高い割合です(厚生労働省)。
精神の病気が労災と認められるかは労働基準監督署の判断なので、結果が出るまでは傷病手当金で生活を支えておくと安心です。
いちばん苦しいのがこの時期です。
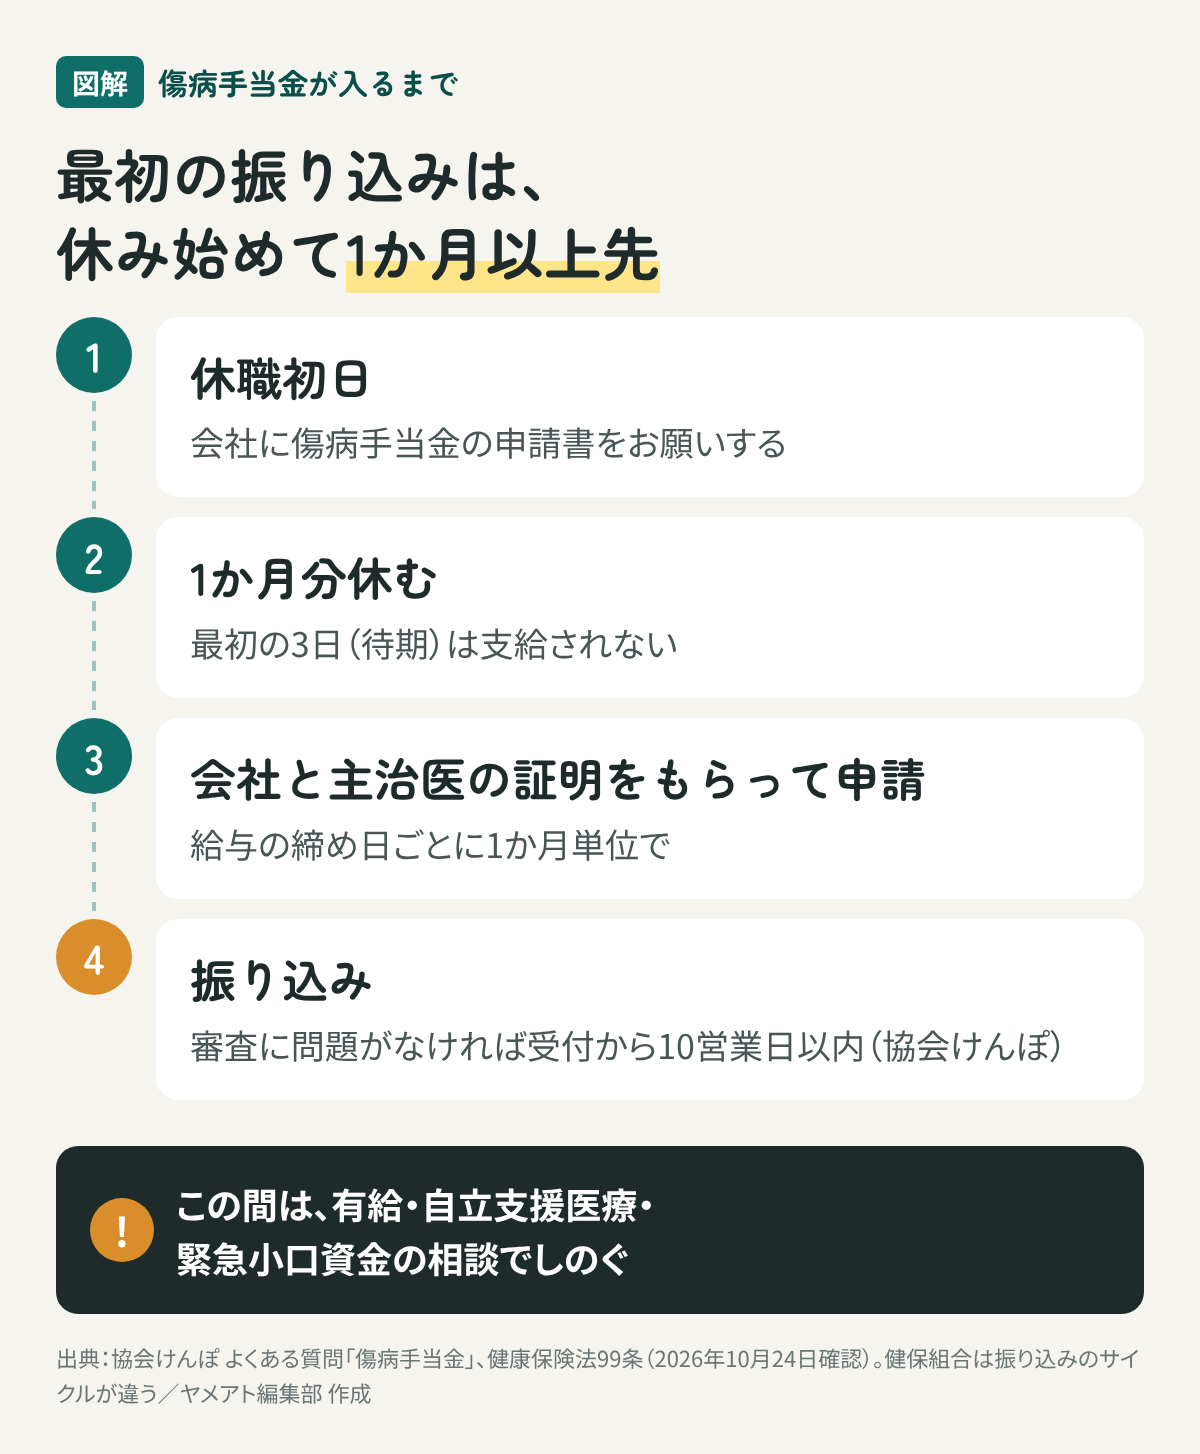
傷病手当金は、休んだ期間の分をあとからまとめて申請する仕組みになっています。
協会けんぽは、給与の締め日ごとに1か月単位で申請することをすすめていて、審査に問題がなければ受付から10営業日以内に振り込むとしています。
つまり、1か月分を休み終えて、会社と主治医に証明を書いてもらってから出すので、最初の振り込みは休み始めて1か月以上先になるのがふつうです。
健保組合は振り込みのサイクルが違うので、加入先の案内で確かめてください。
最初の申請を早く出すことが、休職でお金がない時期を短くするいちばんの近道です。
振り込みの時期のくわしい目安は傷病手当金はいつもらえる?にまとめています。
もらえるお金が見えたら、次は出ていくお金です。
心療内科や精神科に通っているなら、自立支援医療(精神通院医療)で、通院の自己負担を3割から1割に減らせます。
さらに所得に応じて月の上限があり、たとえば住民税がかからない世帯で本人の収入が少ない場合は、月2,500円までです(厚生労働省。区分の基準額は市区町村で確認)。
申請の窓口は市区町村で、受給者証は原則1年ごとの更新になります。
入院の費用や、保険のきかないカウンセリングは対象外なので、そこは分けて考えてください。
入院などで医療費が高くなったときは、健康保険の高額療養費で月の自己負担に上限がかかります。
社会保険料は休職中も免除されませんが、払い方は会社と相談できます。
会社がしばらく立て替えて、復職後や傷病手当金が入ってから精算する方法をとる会社もあるんです。
立て替えの期間が長いほど、あとでまとめて請求される額が大きくなるので、月いくらをいつ精算するかをメールで残しておきましょう。
払い方の3パターンは休職中の社会保険料の払い方で整理しています。
住民税は、本人や生計を同じくする家族が病気になって一度に払えないとき、申請すれば1年以内の期間で待ってもらえる仕組みがあります(地方税法15条の徴収猶予)。
払えないとわかった時点で、滞納する前に市区町村の税の窓口へ相談するのがポイントです。
固定費では、スマホのプランや使っていないサブスク、保険の見直しも、1回やれば毎月効いてきますよ。
それでも足りないときに、借りる手段を考えます。
公的な貸付として、市区町村の社会福祉協議会が窓口の「生活福祉資金貸付制度」があります。
| 貸付 | 中身 |
|---|---|
| 緊急小口資金 | 10万円以内・無利子・据置期間2か月・返済は12か月以内 |
| 総合支援資金(生活支援費) | 単身は月15万円以内・2人以上は月20万円以内 |
緊急で数万円が足りないなら、まず社会福祉協議会に緊急小口資金を相談してみてください。
貸付なので返す必要があり、対象になるかは社会福祉協議会の審査しだいです。
カードローンやリボ払いは手続きが早い分、金利が高く、休職が長引くと返済が重くなりやすいので最後の手段にしてください。
どこに相談すればいいかわからなければ、自治体の自立相談支援機関(生活困窮者の相談窓口)が、使える制度をまとめて案内してくれます。
家賃は毎月いちばん大きな支出なので、気になりますよね。
住居確保給付金は、家賃を払えなくなった人に、自治体が家賃相当額を大家さんや管理会社へ直接払う制度です。
横浜市の案内では、離職・廃業から2年以内の人のほか、「本人の責によらない休業等」で収入が減り、離職・廃業と同じくらいの状況になった人も対象です。
| 条件(横浜市の例) | 中身 |
|---|---|
| 収入 | 1人世帯は月144,000円以下など(家賃によって変わる) |
| 資産 | 1人世帯は552,000円以下 |
| 期間 | 原則3か月。3か月ごとに2回まで延長できる |
| 求職活動 | 自立相談支援機関との面談やハローワークでの相談・応募などを続ける |
住居確保給付金は求職活動が条件なので、療養に専念している休職中の人が使えるかは、自治体の判断になります。
病気で休職している人が対象になるか、まずは自治体の自立相談支援機関に「休職中で療養していて、家賃が払えない」とそのまま伝えて聞いてみてください。
家賃のほか、引っ越しや退職を考えている人は、退職したあとのお金の制度もあわせて見ておくと選択肢が広がります。
休職が長くなりそうな人は、先の見通しも知っておくと安心です。
傷病手当金は、同じ病気なら支給が始まった日から通算1年6か月で終わります。
その先も働けない状態が続くときは、障害年金が受け皿の一つになります。
障害年金は、原則として初診日から1年6か月たった日(障害認定日)の状態で判断されます(国民年金法30条)。
同じ病気で障害厚生年金と傷病手当金の両方を受けられるときは、傷病手当金が減額されたり止まったりします(健康保険法108条3項)。
ほかの制度を使っても生活できないときは、生活保護も検討できます。
生活保護は、使える資産や制度を先に活用することが前提です(生活保護法4条)。
失業保険との関係は失業保険と生活保護で、1年6か月の数え方は傷病手当金の1年6か月で確かめられます。
お金が苦しいと、「早く戻らなきゃ」「いっそ辞めたほうが」と考えてしまいますよね。
お金のために体調が戻りきらないうちに復職すると、また休むことになりやすいので、復職の時期は主治医と決めてください。
辞める場合も、条件を満たせば退職後も傷病手当金を受け取り続けられます。
条件は、退職日までに続けて1年以上加入していること、退職日に受けている(受けられる)状態であること、退職日に出勤しないことです(協会けんぽ)。
失業保険は働ける状態になってからなので、退職後すぐ働けない間は受給期間を延長しておきます。
くわしい条件は傷病手当金は退職後ももらえる?で、辞める手順は休職から退職する手順で書いています。
休職の申し出から復職までの全体の流れは、休職するには?5つのステップにまとめました。
配偶者や家族が休職した場合は、本人を責めるより、まず毎月の収入と支出を一緒に紙に書き出すのがおすすめです。
家族が使える窓口も同じなので、社会福祉協議会や自立相談支援機関に、まず家族が相談してみるのもひとつの方法です。
お金がないまま一人で抱えこむと、療養そのものが進まなくなります。
今日できるのは、傷病手当金の申請書を会社にお願いすることと、自立支援医療の申請を市区町村に聞くことの2つです。
それだけでも、来月から出ていくお金と入ってくるお金の見通しがかなり変わりますよ。
くわしい制度の中身は、次の記事でも確かめてみてください。
この記事について 執筆:中野ユウ(ヤメアト編集部)/最終更新:2026年10月27日。
私は社会保険労務士ではありません。
この記事は健康保険法・地方税法などの条文と、全国健康保険協会(協会けんぽ)・厚生労働省・横浜市の公開資料(2026年10月27日確認)をもとに整理したものです。
貸付や給付金の対象になるか、いくら受けられるかは、窓口の審査や自治体の基準で決まります。
自分の場合は各窓口に、働けるかどうかは主治医に相談してください。
広告掲載の方針は広告掲載についてをご覧ください。
出典・参考資料